Revisa tu nómina
Haz una foto a tu nómina y comprueba en un minuto si te retienen bien el IRPF, si tus cotizaciones cuadran y cuánto te saldrá la Renta, con las reglas de 2026.
Acceso anticipado: Plus es gratis durante el lanzamiento. Después costará 4,99 € al mes.
Sube tu nómina
Haz una foto o una captura de pantalla. La IA lee los importes y tú los compruebas antes de revisar nada.
Tapa tu nombre, tu DNI y tu número de la Seguridad Social: no los necesitamos. ¿Tu nómina está en PDF? Ábrela y haz una captura de pantalla.
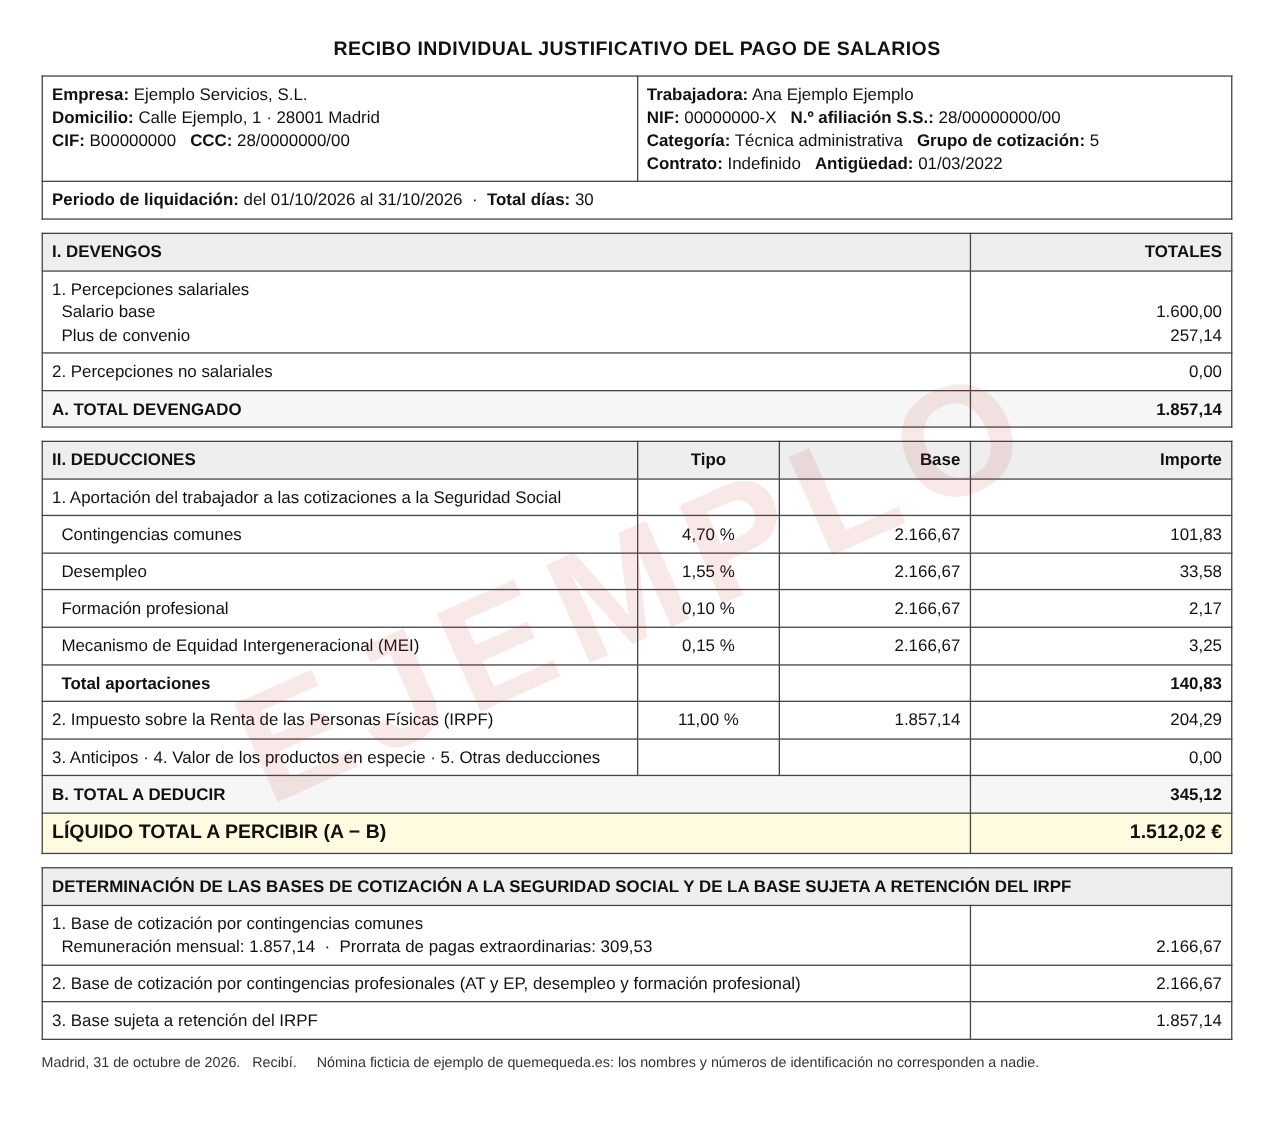
Ver la nómina de ejemplo
Tu nómina tiene algo que revisar
Te retienen de menos
- Los importes cuadran
Lo devengado menos las deducciones da exactamente el líquido que cobras.
- Tu base de cotización encaja con lo que cobras
La base de contingencias comunes (2.166,67 €) es coherente con tu sueldo y con la prorrata de las pagas extra.
- Tus cotizaciones son las que tocan
Con tu base de 2.166,67 €, lo que pagas a la Seguridad Social (140,83 €) cuadra con los tipos de 2026.
- Te retienen de menos
Con tu sueldo y tu situación, el algoritmo de Hacienda da un 14,63 % y en tu nómina es un 11,00 %. Si sigue así todo el año, en la Renta te saldrá a pagar unos 698 €. Lo calculamos suponiendo que cobras lo mismo todos los meses (26.000 € al año).
Cómo evitar que la Renta te salga a pagar
Para que la Renta te salga a cero tendrías que pedir un 24 % en las 3 nóminas que quedan este año, a partir de la nómina de noviembre. Si prefieres no notarlo tanto, pide al menos el 15 % que te corresponde y pagarás menos en la Renta.
Es voluntario y basta con pedirlo por escrito con el modelo 145. Lo aplicarán en las nóminas que hagan al menos cinco días después, y se mantiene también los años siguientes hasta que pidas por escrito otro porcentaje.
Ver la carta para tu empresa
Asunto: Solicitud de un porcentaje de retención de IRPF más alto

A la atención del departamento de personal de [nombre de la empresa]:

Yo, [tu nombre y apellidos], con DNI [tu DNI], solicito que, conforme al artículo 88.5 del Reglamento del IRPF, se me aplique un tipo de retención del 24 % a partir de la nómina de noviembre, en lugar del 11,00 % que se me aplica ahora. [Si prefieres pedir el 15 % que te corresponde, cambia aquí el porcentaje.]

Adjunto el modelo 145 firmado con esta solicitud.

En [ciudad], a [fecha].

Firma:
Antes del 31 de diciembre
- Si aportas 1.500 € a un plan de pensiones
- te ahorras 417 €
- Si donas 250 € a una ONG
- te ahorras 200 €
Revisamos las cotizaciones del trabajador y la retención con las reglas de 2026 para trabajadores por cuenta ajena del régimen general. Si este año te ha cambiado el sueldo, tu empresa recalcula el IRPF y el porcentaje puede variar de un mes a otro. La previsión de la Renta solo cuenta tus sueldos: sin alquileres, inversiones ni deducciones de tu comunidad.
Tus nóminas
Se guardan solo en este navegador. Cada mes, sube la nueva y te avisamos de lo que cambie.
Qué mirar en tu nómina
- Devengos: lo que cobras (salario base, complementos, horas extra y pagas). Su suma es el total devengado.
- Deducciones: tus cotizaciones a la Seguridad Social y la retención de IRPF. En un contrato indefinido cotizas un 6,50 % (4,70 % de contingencias comunes, 1,55 % de desempleo, 0,10 % de formación profesional y 0,15 % de MEI); en uno temporal, el desempleo sube al 1,60 %.
- Bases: la base de cotización incluye cada mes la parte proporcional de las pagas extra, aunque las cobres aparte. De ella dependen tu paro, tus bajas y tu pensión.
- Líquido: lo que te ingresan. Tiene que ser el total devengado menos el total a deducir.
Los fallos que más dinero cuestan
- Una retención de IRPF baja. Cobras más cada mes y lo devuelves de golpe en la Renta. Pasa con dos pagadores, con cambios de sueldo o si tu empresa no tiene tus datos al día.
- Una base de cotización baja. Hoy no lo notas, pero rebaja el paro, las bajas y la pensión.
- Un contrato mal cotizado. Si eres indefinido y te cotizan el desempleo al 1,60 %, te tratan como temporal.
- Cobrar por debajo del salario mínimo. En 2026, a jornada completa, el sueldo no puede bajar de 17.094 € al año.
Qué hacer si algo no cuadra
Pregunta primero a tu empresa (Recursos Humanos o la gestoría): casi siempre es un error que se corrige en la nómina siguiente. Si te retienen poco IRPF, pide un porcentaje mayor por escrito con el modelo 145; la revisión te da la carta preparada. Si te deben dinero, tienes un año para reclamarlo, y puedes pedir ayuda a tu sindicato, a la Inspección de Trabajo o presentar una papeleta de conciliación.
Tus datos
La imagen se envía a la IA de Cloudflare solo para leer los importes y no la guardamos. Las comprobaciones se hacen en tu navegador y, si guardas la nómina, los números se quedan en él.
Preguntas frecuentes
¿Guardáis mi nómina?
No. La imagen se envía a la IA de Cloudflare, que lee los importes y nos devuelve solo esos números; no la guardamos. Las cifras se quedan en tu navegador, y solo si pulsas «Guardar esta nómina».
¿Y si la IA lee mal un número?
Por eso te enseñamos los datos antes de revisar: compáralos con tu nómina y corrige lo que haga falta. También puedes escribirlos a mano.
¿Sirve para cualquier nómina?
Para trabajadores por cuenta ajena del régimen general de la Seguridad Social en territorio común. No sirve para el País Vasco y Navarra, que tienen su propio IRPF, ni para funcionarios que cotizan a clases pasivas.
¿Por qué mi empresa me retiene otro porcentaje?
La empresa recalcula el IRPF cuando cambia tu sueldo o tu situación, y para hacerlo usa lo que ya te ha pagado y retenido en el año. Además, puede que no tenga tus datos al día. Si la diferencia es grande, pregúntale.
¿Cuánto tiempo tengo para reclamar un error?
Un año desde que debiste cobrar esa cantidad (artículo 59 del Estatuto de los Trabajadores). Si la empresa no lo corrige, pide ayuda a tu sindicato o a un abogado laboralista.
Fuentes
- Agencia Tributaria: algoritmo de cálculo de retenciones 2026
- BOE: Reglamento del IRPF, art. 88.5 (retención voluntaria más alta) (texto consolidado)
- Seguridad Social: bases y tipos de cotización
- BOE: Estatuto de los Trabajadores, arts. 29 (recibo de salarios) y 59 (plazos para reclamar) (texto consolidado)
- BOE: Ley 35/2006 del IRPF (texto consolidado)
Última revisión de los datos: 21 de noviembre de 2026. Cómo calculamos.